買掛金も未払金も、まだ支払っていない債務です。判断の軸は「相手が仕入先か」や「買ったものが材料か」だけではなく、その取引が自社の通常の営業取引に当たるかです。SAP FIでは、この会計上の区分と仕入先補助元帳・統制勘定の設定を分けて考える必要があります。
買掛金と未払金の違い
| 勘定 | 基本的な考え方 | 例 |
|---|---|---|
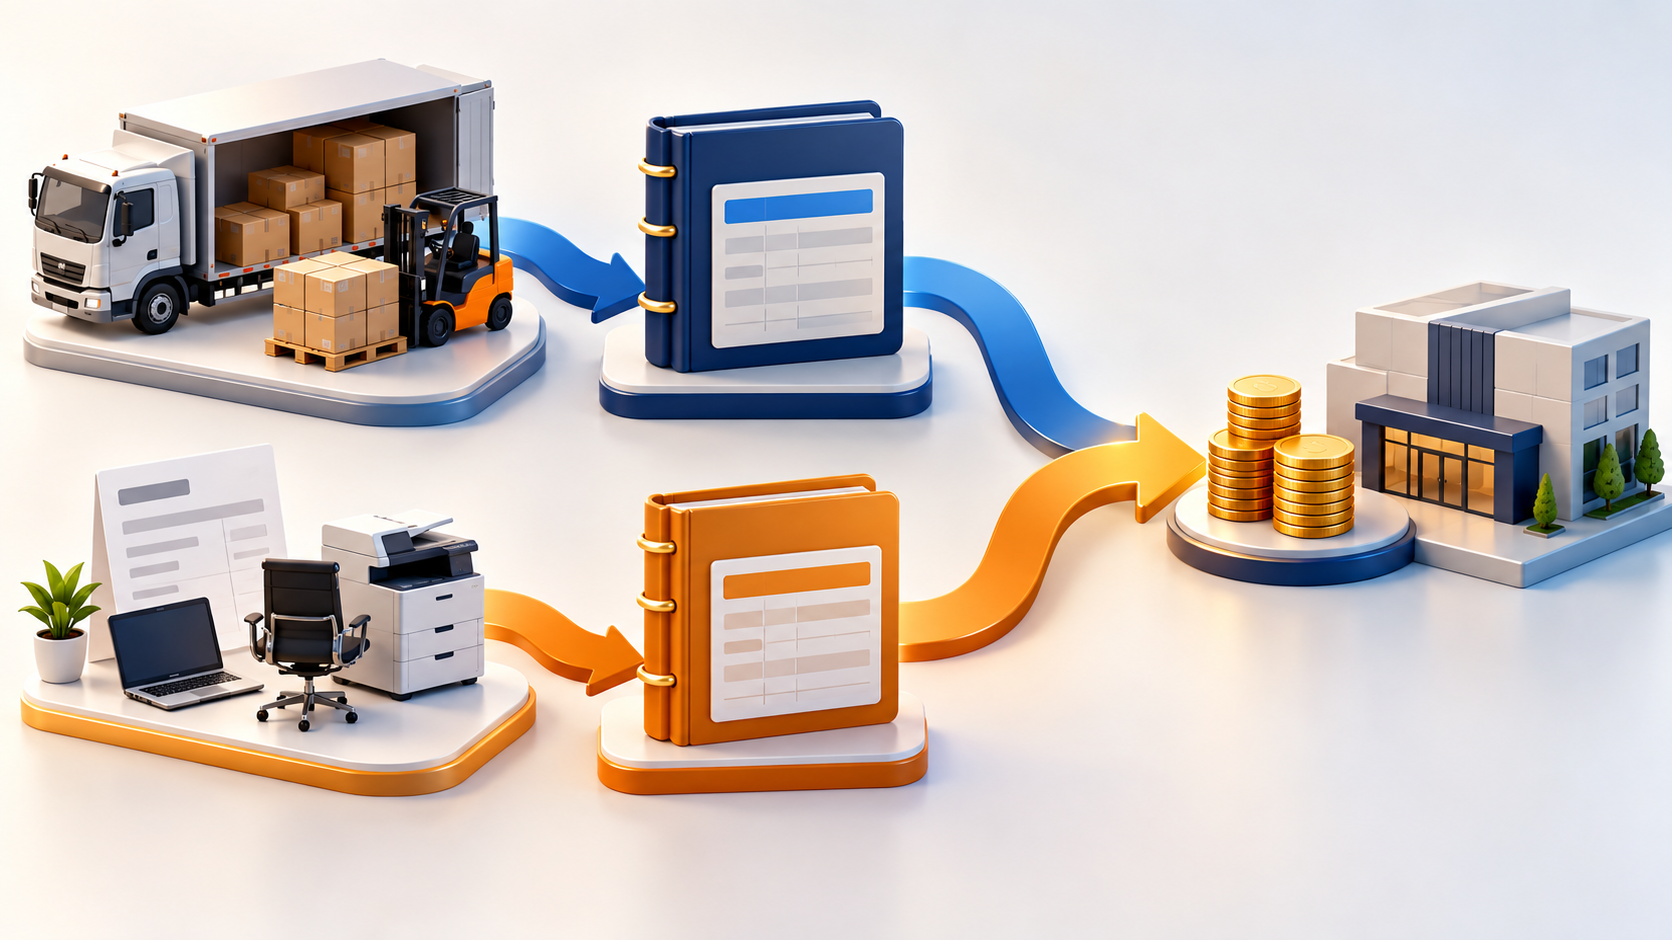
| 買掛金 | 通常の営業取引に基づいて発生した未払の債務 | 販売する商品の仕入れ、製造用の原材料、営業に直結する外注加工など |
| 未払金 | 買掛金に含めない、確定した未払の債務 | 事務用パソコンの購入など、通常の仕入取引以外の代金 |
「サービスの代金は必ず未払金」とも言い切れません。通常の営業取引に基づく役務の受入れは、買掛金に含まれる場合があります。判断には業種、取引の性質、勘定科目の運用方針を使います。同じ品目名でも、会社の事業内容が違えば区分が変わり得ます。
仕訳例で比較する
消費税や諸費用を省いた単純な例です。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 製造用の部品を掛けで購入 | 原材料 100,000円 | 買掛金 100,000円 |
| 経理部門の事務用パソコンを後払いで購入 | 備品等 100,000円 | 未払金 100,000円 |
どちらも後で支払う点は同じです。違いは貸方の債務をどの勘定で表示するかです。実務では、税区分、資産計上の要否、会社の勘定科目表を合わせて確認します。
SAP FIでは仕入先マスタと統制勘定を確認する
SAPで仕入先請求書を登録すると、仕入先明細の金額は、仕入先の会社コード別会計データに設定された統制勘定へG/L側でも反映されます。たとえば買掛金用の統制勘定を設定した仕入先に通常転記すると、その勘定に計上されます。勘定の役割は統制勘定の解説で確認できます。
したがって、請求書の借方に入力する費用・原材料・固定資産の勘定と、貸方の仕入先明細から決まる統制勘定を混同しないことが重要です。仕入先マスタの設定だけで、個々の取引が会計上「買掛金か未払金か」を自動判定してくれるわけではありません。
同じ仕入先で買掛金と未払金の両方を使いたい場合
まず、会社の勘定科目方針と、対象取引に使う統制勘定を確認します。代替統制勘定を伝票で選べるようにする方法は、対象勘定や許可する組み合わせなどの設定がある環境で検討します。利用できる画面や条件は製品・リリースによって異なります。
「仕入先を二重登録する」「特殊仕訳区分を使う」を一律の解決策とはしません。特殊仕訳は前渡金など、通常の債務とは別の処理を表す用途が中心です。取引先の重複登録はマスタ管理や支払・残高照会を複雑にするため、会計部門と設計方針を決めてから採用します。
未払費用とはどう違う?
未払費用は、時間の経過に伴って発生した費用で、決算日時点で支払いが済んでいないものを期間配分して計上する場面で使います。一方、未払金は購入や役務の提供など、個別の取引に基づく支払債務を表すのが一般的です。請求書の受領状況だけで機械的に分けず、発生原因と自社の会計方針を確認します。
画面で確認する順序
- 取引の内容:請求書、購買発注、入庫情報から通常の営業取引か判断する。
- 仕入先マスタ:BPなどで対象会社コードの統制勘定を確認する。
- 伝票:FB03などで仕入先明細と相手勘定、代替統制勘定の使用有無を確認する。
- 明細:FBL1Nなどで仕入先の未消込明細を確認する。
購買発注に基づく請求書なら請求書照合(MIRO)の流れも確認してください。FIで直接入力する場合との違いは会計伝票登録用トランザクションで整理しています。
まとめ
買掛金は通常の営業取引から生じる未払債務、未払金はそれ以外の確定した未払債務を中心に考えます。SAPでは仕入先明細から統制勘定が決まるため、会計上の区分とマスタ設定の整合を確認することが大切です。
参考・関連記事
- 統制勘定とは:仕入先補助元帳とG/Lの連携。
- 勘定コード表と勘定コード:買掛金・未払金のG/L勘定マスタを理解する。
- MMの請求書照合:購買発注に基づく債務計上。
- 入金・出金と消込の使い分け:計上後の支払と消込を確認する。