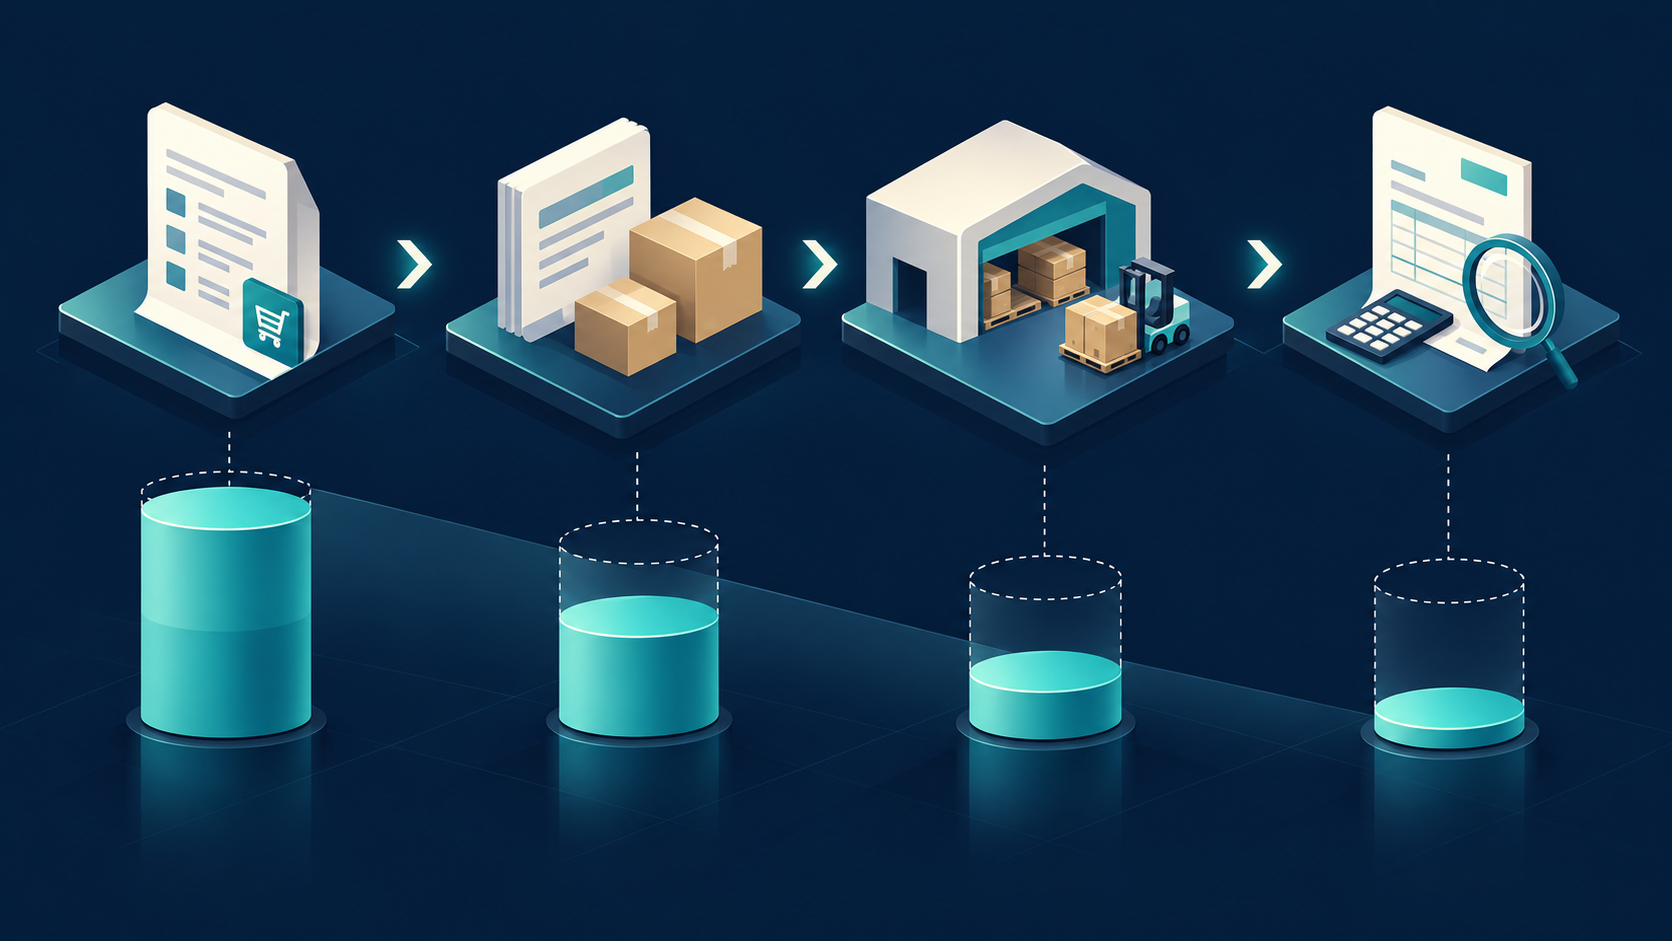
COの未確定債務(コミットメント)は、購買依頼や購買発注によって見込まれる将来の原価を、原価センタ・内部指図・WBSなどで把握するための情報です。買掛金の確定残高と同じものではありません。
購買プロセスでどう変わるか
| 段階 | COでの見方 |
|---|---|
| 購買依頼 | 対象のCOオブジェクトが割り当てられ、設定が有効なら依頼のコミットメントを把握できる |
| 購買発注 | 依頼参照の発注では、依頼分が発注分へ振り替わる |
| 入庫・サービス受入 | 評価入庫なら発注コミットメントが減り、実績原価が発生する場合がある |
| 請求書照合 | 非評価入庫や入庫を伴わない発注では、この段階でコミットメントが減る場合がある |
元の記事では「請求書照合まではFIに何も記録されない」と読めましたが、評価入庫では入庫時に在庫やGR/IRの会計伝票が発生します。買掛金の認識とCOのコミットメント減少を分けて理解します。詳しい流れはMMの基本プロセスを参照してください。
表示されないときの確認点
- 管理領域などでコミットメント管理が有効か。
- 購買明細に原価センタ・内部指図・WBS等の対象が割り当てられているか。
- 原価要素、期間、発注の完了・取消状態が適切か。
- 原価センタならKSB2、内部指図ならKOB2など、対象に合う明細画面で見ているか。
未確定債務は予算消化の早期把握に役立ちますが、将来の支払額をそのまま確定する値ではありません。