SAP FIの未転記伝票(parked document)は、会計伝票の入力内容を保存し、後で確認・修正・転記できる状態にしたものです。未転記の時点では通常、G/Lの残高や取引先の確定した債権・債務には反映されません。「未転記=未承認」と考えると、承認を使わない運用や一時的に入力を中断する運用を説明できなくなります。
未転記伝票・保留・転記済み伝票の違い
| 状態 | 目的 | 会計残高への反映 |
|---|---|---|
| 保留(Hold) | 入力途中の内容を一時保存して、後で続きから作業する | なし |
| 未転記(Park) | 伝票を保存し、確認・修正・承認などを経て後で転記する | 通常の確定した会計残高には未反映 |
| 転記済み(Post) | 会計伝票を確定し、元帳や補助元帳へ反映する | 反映あり |
未転記は「承認待ち」にも使えますが、保存しただけで自動的に承認ワークフローが動くとは限りません。承認経路、権限、リリース条件はシステムの設定と運用で決まります。また、未転記と保留では確認・後続処理の扱いが異なります。入力を中断したいだけか、他の担当者へ確認を引き継ぎたいかで選びます。
どんなときに未転記を使う?
- 請求書は届いたが、費用の帰属先や税コードを確認してから転記したい。
- 担当者が入力し、別の担当者が内容を照合してから転記する。
- 金額や勘定を確認し、会計期間が開いてから正式に転記する。
未転記伝票は入力内容を残すための手段です。転記時には必須項目、残高一致、転記期間、権限などのチェックを改めて通す必要があります。未転記できたことと、転記できることは別です。
FIでよく使うトランザクションコード
| コード | 主な用途 | 確認ポイント |
|---|---|---|
| FV50 | G/L勘定伝票の未転記登録 | 勘定、金額、原価オブジェクトなどを確認 |
| FV60 | 仕入先請求書の未転記登録 | 仕入先、税、支払条件を確認 |
| FV70 | 得意先請求書の未転記登録 | 得意先、税、期日を確認 |
| FBV2/FBV3 | 未転記伝票の変更/照会 | 登録に使用した画面や権限で動作が異なる場合がある |
| FBV0 | 未転記伝票の転記 | 転記前に内容とメッセージを確認 |
通常の伝票入力画面で「未転記として保存」を選ぶ運用もあります。FV50・FV60・FV70はSAP GUIを使う環境での例であり、S/4HANAの製品や導入方式によってはFioriアプリや別の承認フローを使用します。通常の登録画面との関係は会計伝票登録用トランザクション、コード全体はFIトランザクションコード一覧で確認できます。
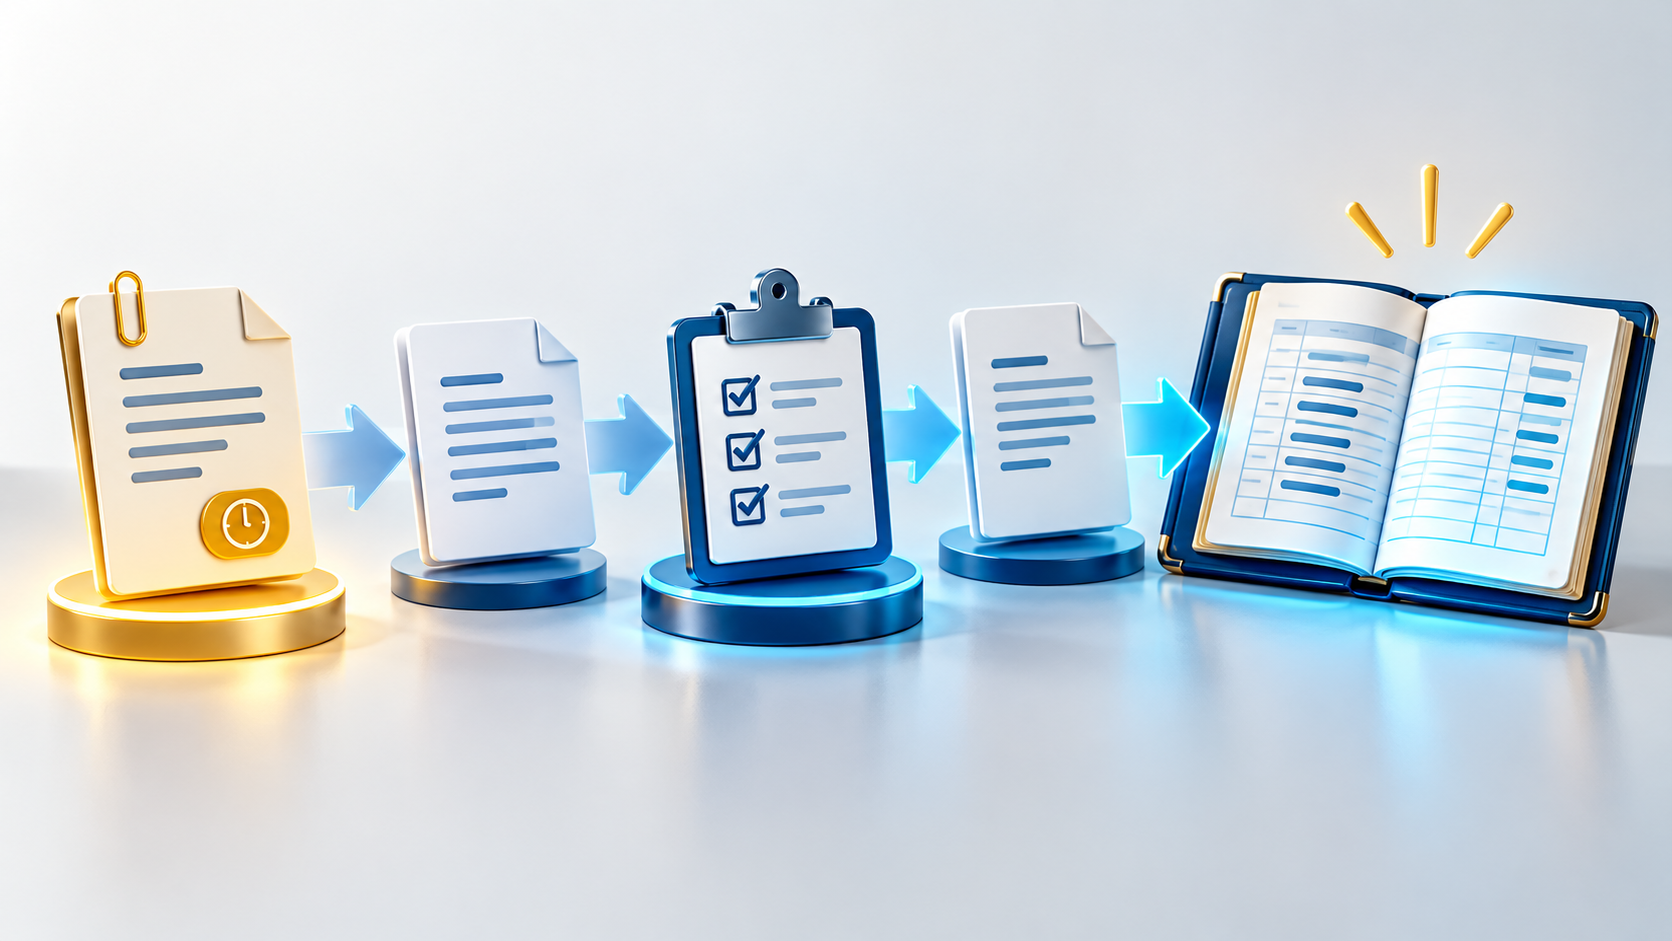
入力から転記までの基本的な流れ
- 入力・保存:適切な画面で伝票を入力し、未転記として保存する。伝票番号と会社コード・会計年度を控える。
- 確認・修正:請求書などの証憑と金額・税・勘定・取引先・原価オブジェクトを照合し、必要なら修正する。
- 承認:承認が必要な会社では、設定されたワークフローや権限に従って確認する。
- 転記:FBV0などで転記し、成功メッセージと転記済み伝票を確認する。
- 照会:FB03などで会計伝票と明細を確認する。
転記できない場合は、エラーメッセージを起点に会計期間、必須項目、税コード、貸借差額、原価センタなどを確認します。月末の運用では会計期間のオープン・クローズも関係します。
未転記伝票のテーブルを調べるときの注意
クラシックなFIの未転記データを調べると、ヘッダーのVBKPFや、明細のVBSEG*という名前に出会います。ただし、保存方法や製品・リリースによって調査対象を一律に決めるべきではありません。まず伝票番号を画面で照会し、登録方法と転記状態を確認してください。転記後は正式な会計伝票として管理されるため、未転記テーブルだけを検索して「伝票が消えた」と判断しないことが重要です。
まとめ
未転記伝票は、会計伝票を後で確定するために保存した状態です。承認は未転記を利用する運用の一つで、必須条件ではありません。保留・未転記・転記済みの違いを押さえ、転記後に元帳と明細へ反映されたことまで確認しましょう。
参考・関連記事
- 会計伝票登録用トランザクション:FB01・FB50・FB60・FB70の使い分け。
- FIトランザクションコード一覧:照会・変更・取消などのコードも確認。
- 会計期間のオープン・クローズ:未転記後に転記できないときの確認点。
- MM請求書照合(MIRO):購買発注に基づく請求書処理との違い。