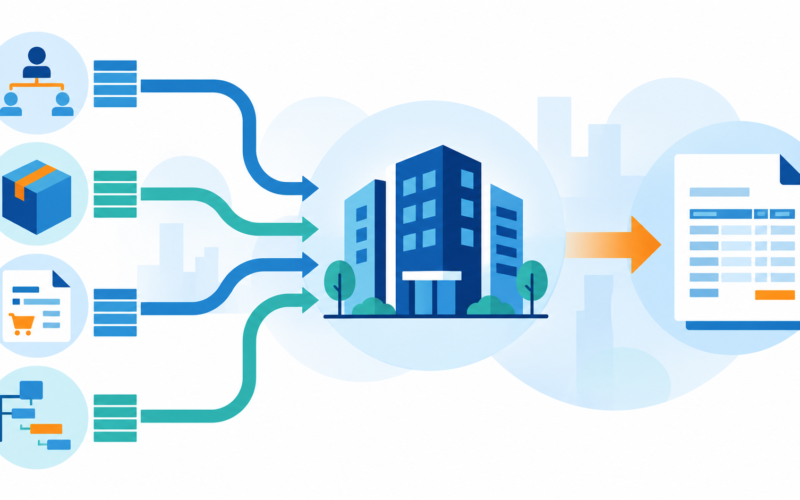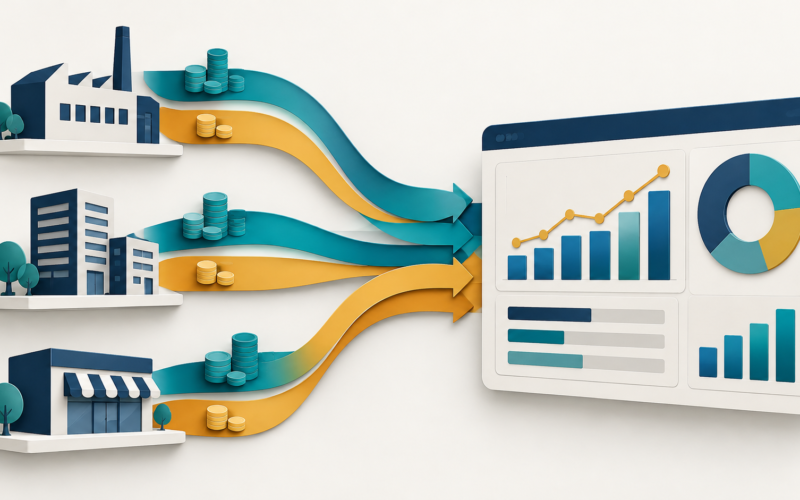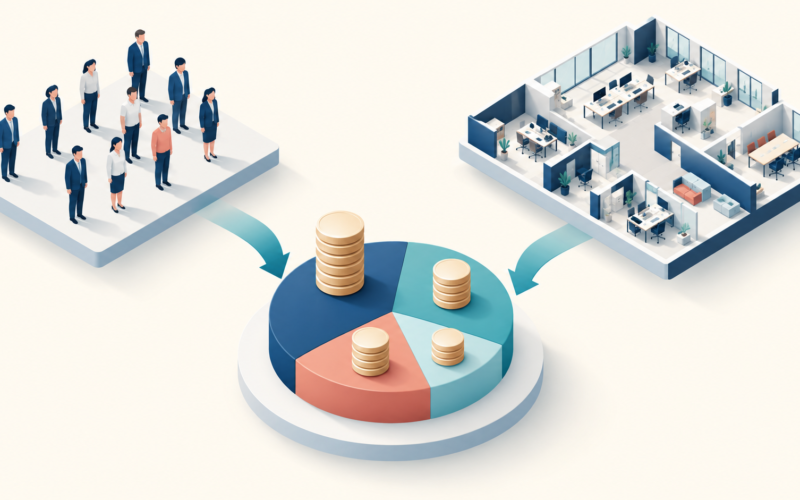
CO-PAのトップダウン付替は、粗い単位で計上された値を、参照データに基づき細かい収益性セグメントへ配分する処理です。たとえば得意先が未割当の費用を、売上などの比率で得意先別に分けます。元の取引情報が分からない費用を分析に使える粒度へ近づけることが目的です。
100万円を分ける例
得意先が未割当の販売関連費用100万円があり、参照データの比率がA社60%、B社40%なら、A社60万円・B社40万円へ配分します。配賦後も合計100万円であることを確認します。比率の根拠が不適切だとレポートの見え方を誤らせるため、参照データの期間・通貨・対象範囲を先に決めます。
KE28で確認する手順
- 対象の分析対象、期間、実績データ、配分する値を確認する。
- 配分する特性、保持する特性、集約する特性と参照データを設定する。
- テスト実行で送信元・受信先・金額の合計を確認する。
- 本実行後にログとCO-PA明細・レポートを照合する。
- 誤実行時は対象の取消手順を確認してから処理する。
実績のKE28では、配分レベルで未割当の値が対象になるという制約があります。すでに特性値が入った明細を自由に再分類する機能と考えないでください。勘定ベースのMargin Analysisでも利用環境によって表示や会計上の結果が異なるため、対象方式で検証します。
使い分け
伝票起票時に正しい得意先・品目を取得できるなら、まず特性誘導や元の業務データを改善します。トップダウン付替は、個別の帰属が分からない共通費用などに適しています。