SAP FIの「統制勘定」は、得意先・仕入先の明細を総勘定元帳(G/L)へ反映するための勘定です。「売掛金の勘定コードを直接入力できないのはなぜ?」「統制勘定を設定すると消込できるの?」という疑問を、仕訳例とマスタ設定の場所から整理します。
統制勘定とは?補助元帳とG/Lをつなぐ勘定
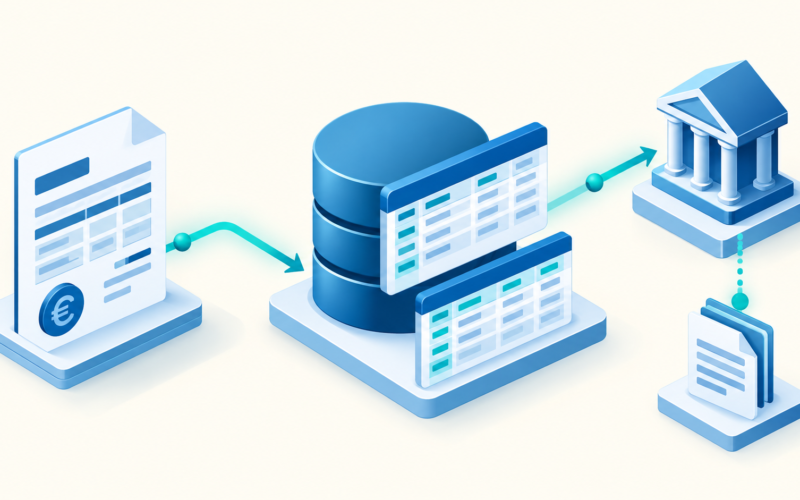
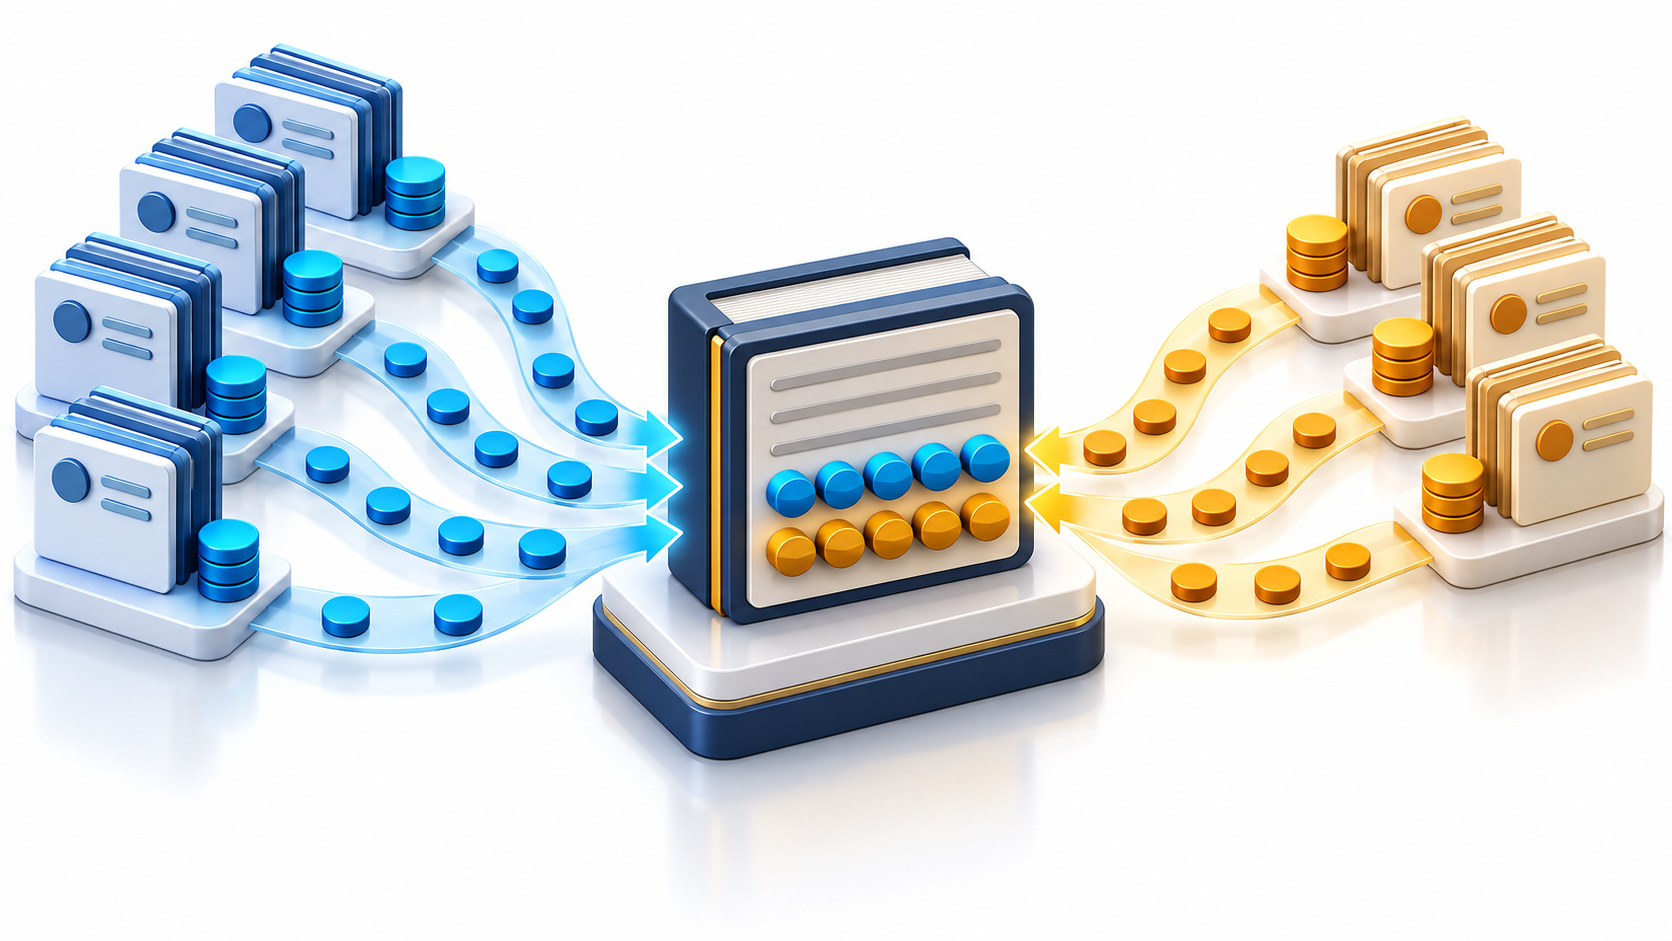
得意先別の売掛金や仕入先別の買掛金は、補助元帳の明細として管理します。一方、財務諸表では売掛金・買掛金の合計残高が必要です。補助元帳へ転記すると、対応する統制勘定にもG/Lの金額が自動反映されるため、取引先ごとの明細と財務諸表用の残高を両立できます。
| 見る場所 | 分かること | 例 |
|---|---|---|
| 得意先の補助元帳 | 誰からいくら回収するか | 得意先A:6万円、得意先B:4万円 |
| 売掛金の統制勘定(G/L) | 売掛金の合計残高 | 10万円 |
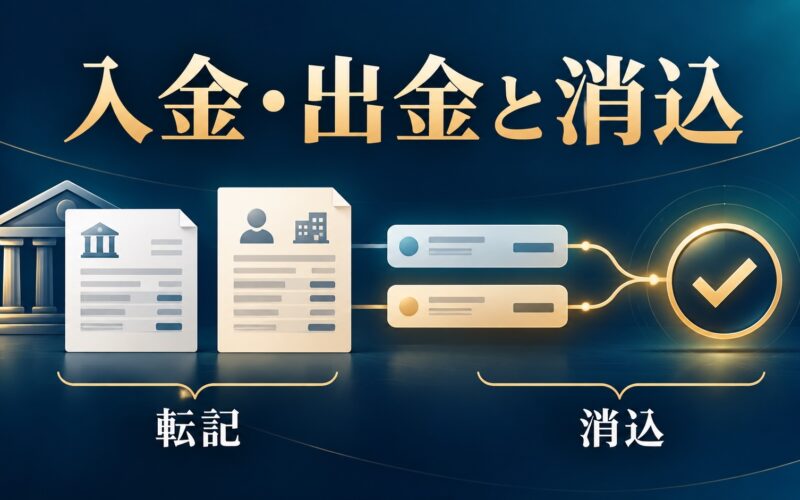
その後、Aから6万円を入金し対象明細を消し込むと、Aの未消込残高は0円となり、売掛金のG/L残高も4万円になります。消込は得意先明細に対する処理であり、「統制勘定を設定するだけで自動的に消込される」という意味ではありません。入金と消込の手順は入金・出金と消込の使い分けで説明しています。
統制勘定はどこで設定する?
得意先・仕入先の通常の取引では、次の2か所を確認します。
- G/L勘定マスタ:FS00などで売掛金・買掛金の勘定を作成し、会社コードデータの「統制勘定タイプ」で得意先用か仕入先用かを指定します。
- 得意先・仕入先マスタ:対象会社コードの会計データに、使用する統制勘定の番号を設定します。S/4HANAでは、通常はBPの得意先・仕入先の会社コードデータを確認します。
同じ得意先でも会社コードが違えば統制勘定の設定が異なる場合があります。勘定コード表と勘定コードの基本を読むと、G/L勘定マスタの共通部分と会社コード部分の違いが分かります。
なぜ売掛金・買掛金の統制勘定へ直接転記しないのか
たとえば得意先Aに6万円を請求する場合、入力するのは得意先Aの明細と売上などの相手勘定です。売掛金の統制勘定は得意先マスタの設定から決まり、G/Lへ反映されます。仕入先請求書でも、仕入先明細から買掛金の統制勘定が決まります。
通常の手動仕訳で売掛金のG/L勘定へ直接転記すると、得意先別の明細を伴わずにG/L残高だけが変わってしまいます。この不一致を防ぐため、統制勘定への通常の直接転記は認められません。FB70やFB60などの画面では、得意先・仕入先明細を入力する欄とG/L勘定明細を入力する欄を区別して考えましょう。伝票入力画面の違いは会計伝票登録用トランザクションの記事を参照してください。
統制勘定と消込・特殊仕訳の関係
FBL5NやFBL1Nでは、得意先・仕入先の未消込明細と消込済み明細を確認できます。入金を登録するF-28や出金を登録するF-53、既存明細を消し込むF-32やF-44は、補助元帳側の明細を扱う処理です。統制勘定はG/Lとの金額連携を担い、消込は個々の債権・債務明細の状態を管理すると分けて理解すると混乱しません。
前受金・前渡金などの特殊仕訳(Special G/L)では、通常の売掛金・買掛金とは別の統制勘定へ転記する設定があります。そのため「マスタに設定した統制勘定と伝票のG/L勘定が違う」場合は、まず特殊仕訳区分や代替統制勘定の設定を確認します。請求額と入金・支払額が一致しない場合は差額処理の記事も参考になります。
エラーや残高差異を調べるときの確認点
- 勘定マスタ:FS00で、対象会社コードの統制勘定タイプと転記可否を確認する。
- 取引先マスタ:対象会社コードの得意先・仕入先データに、意図した統制勘定が設定されているか確認する。
- 伝票:FB03などで得意先・仕入先明細、特殊仕訳区分、実際に使われたG/L勘定を確認する。
- 明細と残高:FBL5N/FBL1Nの条件や期間をそろえ、G/L残高と比較する。未消込明細だけを全残高と比較しない。
固定資産会計(FI-AA)でも補助元帳とG/Lの連携があります。ただし勘定決定には資産クラス等の設定が関わるため、得意先・仕入先のBPマスタに統制勘定を設定する流れをそのまま当てはめないでください。
まとめ
統制勘定は、得意先・仕入先の補助元帳明細をG/L残高へ自動反映するための勘定です。設定はG/L勘定マスタと、取引先の会社コード別会計データの両方を確認します。「誰との取引か」は補助元帳、「総額はいくらか」はG/Lという役割を押さえると、転記エラーや残高差異を追いやすくなります。
参考・関連記事
- 勘定コード表と勘定コード:統制勘定として使うG/L勘定マスタの構造。
- 入金・出金と消込の使い分け:補助元帳の未消込明細を処理する場面。
- 債権・債務の差額処理:請求額と入金・支払額が違う場合の判断。
- FIトランザクションコード一覧:FB03・FBL5N・FBL1Nなどを用途別に探す。