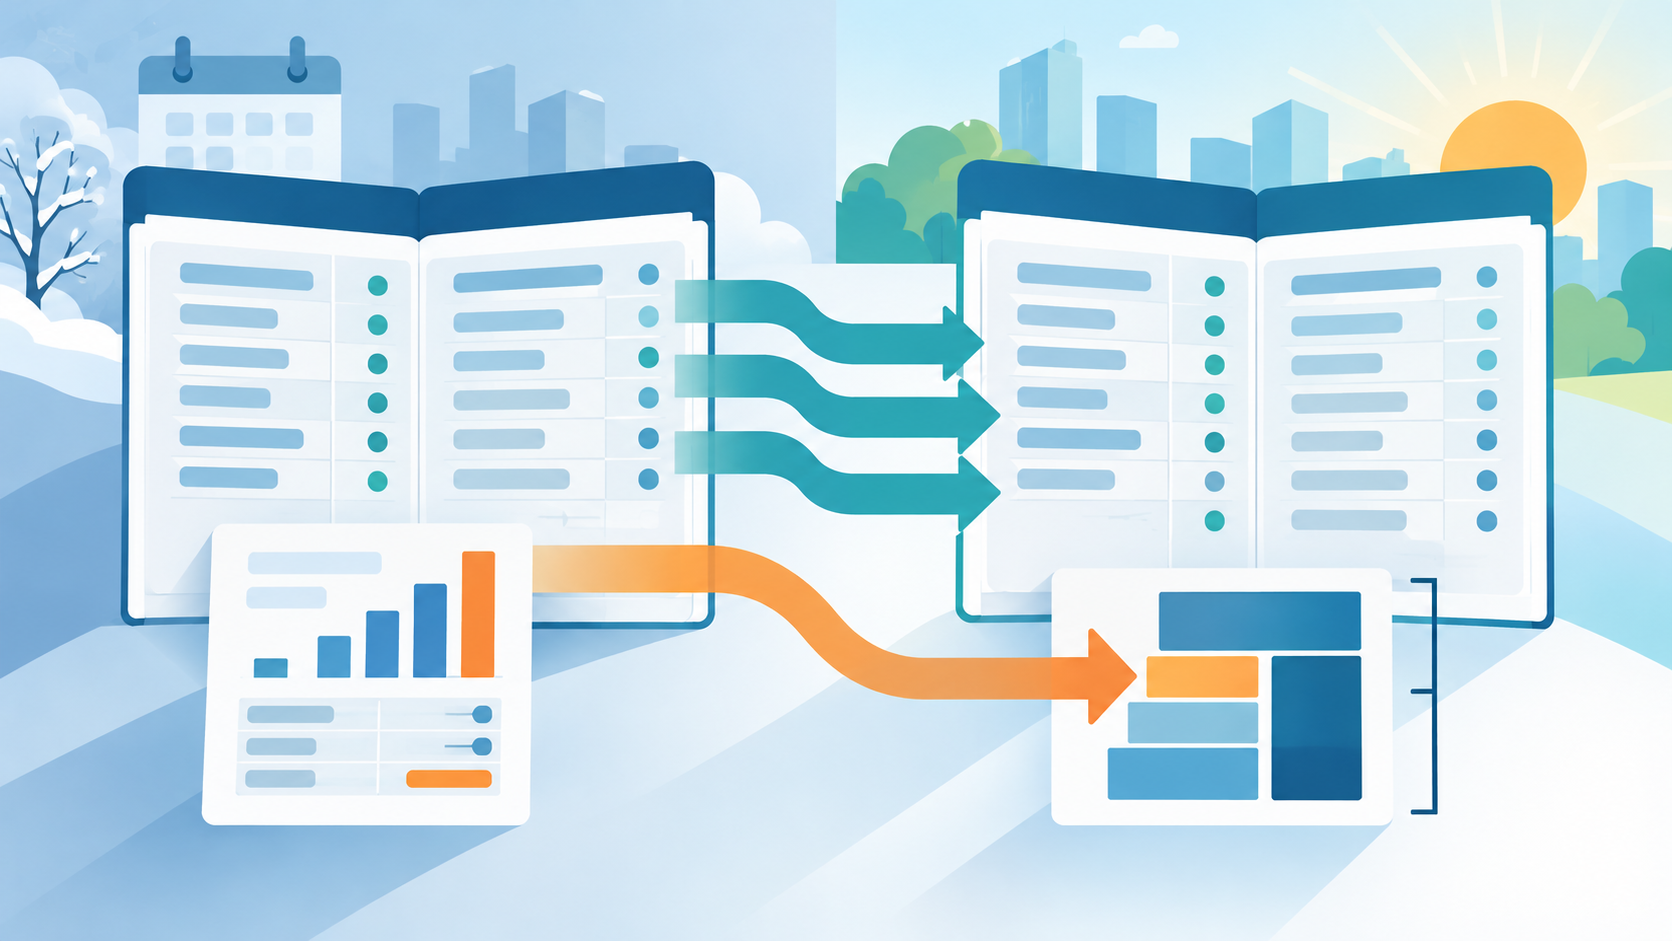
G/L勘定の残高繰越は、前年度末の貸借対照表(B/S)勘定残高を新年度の期首残高へ引き継ぐ処理です。損益(P/L)勘定は個々の残高をそのまま新年度へ持ち越さず、設定された利益剰余金勘定へ集約します。新年度の伝票入力を始める前後に、対象元帳と年度の繰越状況を確認しましょう。
F.16とFAGLGVTRの違い
| 取引コード | 主な用途 | 確認すること |
|---|---|---|
| F.16 | 従来の総勘定元帳における残高繰越 | 利用中の元帳方式・リリースで対象か |
| FAGLGVTR | 新しい総勘定元帳/対応するS/4HANA環境での残高繰越 | 元帳、会社コード、繰越年度を正しく指定したか |
画面や実行プログラムはSAP ERPとS/4HANA、元帳設定によって異なります。両方を同じ年度・元帳に実行する手順ではありません。運用システムで使用する方式とSAPの手順を確認してください。
実行前に確認する項目
- 対象会社コード、元帳、繰越先年度を確定します。
- 前年度の転記期間と決算仕訳の進み具合を確認します。前年度が未確定でも繰越を開始できる構成があります。
- P/L勘定の利益剰余金勘定が設定されているか確認します。
- まずテスト実行できる場合はログでエラーと対象件数を確認し、本実行後に前年度末残高と新年度期首残高を照合します。
繰越後に前年度へ追加の仕訳を転記した場合、対応する総勘定元帳では新年度残高が自動調整されます。「前年度の伝票が増えるたびに必ず再実行する」とは決めつけず、利用中の元帳・リリースの動作と照合結果で判断します。新年度期首に残高が見えない場合は、処理ログ、元帳、会社コード、年度、利益剰余金勘定を順に確認すると切り分けやすくなります。
債権・債務の繰越との関係
G/L残高繰越と、得意先・仕入先の補助元帳残高繰越は同じ作業ではありません。F.07を使う環境では、G/Lの処理に加えて補助元帳側の実行要否も確認します。
参考・関連記事
- 債権・債務の残高繰越(F.07):補助元帳側の年度切替
- 会計期間の基本:通常期間と特別期間
- OB52で転記期間を開閉する方法:年度切替時の確認
- 勘定コード表と勘定コード:B/S・P/L勘定の基礎