SAPの会計伝票は、会計に影響する取引を借方・貸方の仕訳として記録するものです。財務諸表の金額を確認するとき、勘定残高から会計伝票の明細へさかのぼれます。ただしすべての業務操作で会計伝票が生まれるわけではありません。元記事の表現はこの点で広すぎたため、処理段階ごとに整理します。
仕訳の基本
たとえば10万円の商品を掛けで仕入れ、請求書を計上する場合、条件によって「借方:費用または在庫関連勘定/貸方:買掛金」といった仕訳が発生します。どの勘定へ転記されるかは品目評価、勘定設定、取引の種類で異なります。会計伝票には会社コード、伝票日付、転記日付、通貨、勘定、金額などが記録されます。
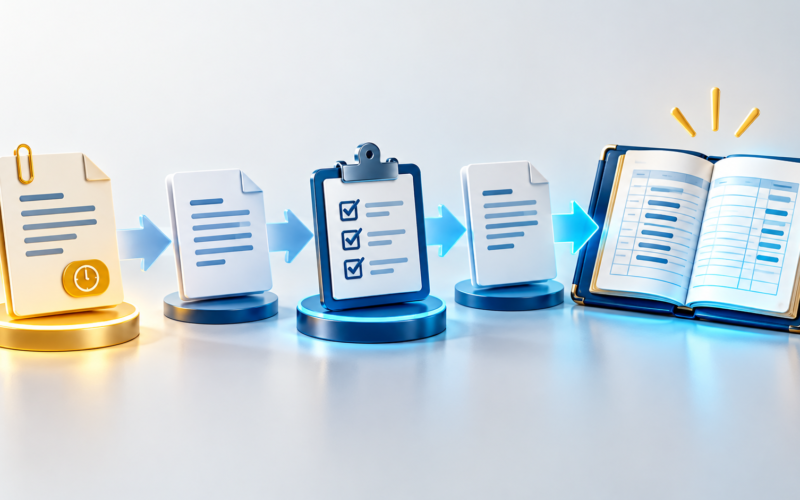
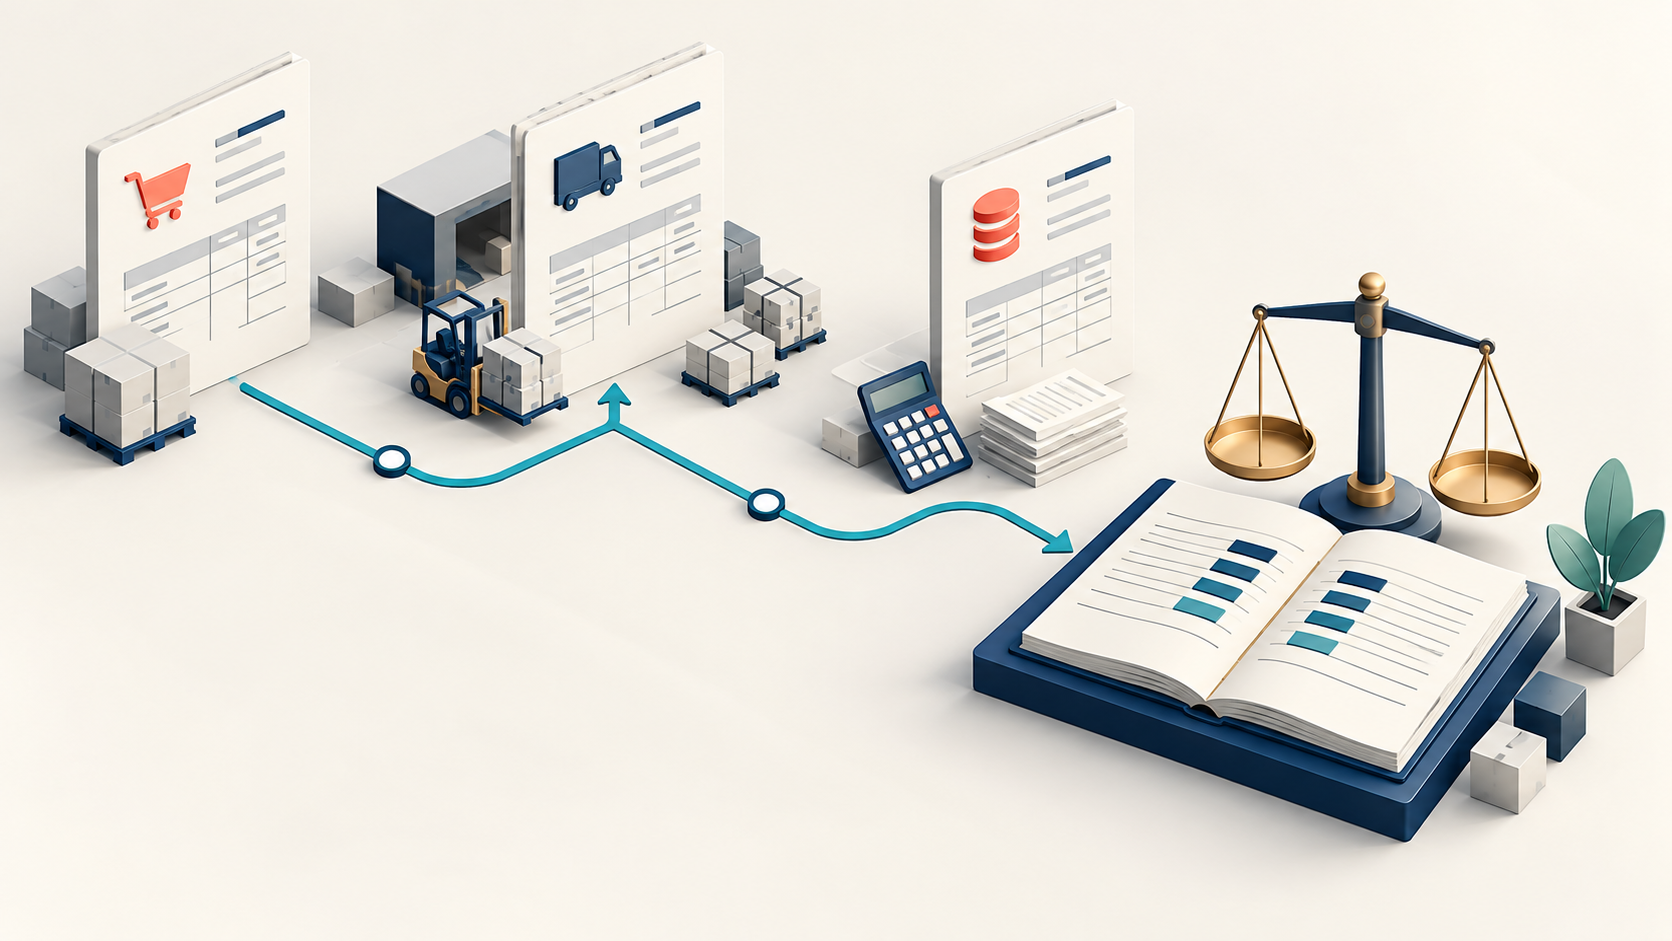
購買プロセスのどこで会計伝票ができるか
| 処理 | 通常の扱い |
|---|---|
| 購買依頼・購買発注 | 調達の予定・契約を記録。通常、これだけではFI会計伝票は転記されない |
| 入庫(MIGO) | 評価対象の在庫なら在庫・GR/IR等への会計転記が発生し得る |
| 請求書照合(MIRO) | 仕入先債務やGR/IR等の会計転記が発生する |
| 支払・消込 | 支払の会計伝票や消込情報が記録される |
無償入庫、非評価入庫、勘定設定などで扱いは変わります。実際の伝票連携を画面から確認してください。
伝票を追跡する手順
- 業務伝票番号と会社コード、年度を確認する。
- 発注履歴や入出庫伝票から後続の会計伝票へ移動する。
- FB03などで借方・貸方、勘定、金額、参照番号を確認する。
- 財務諸表の差異調査では勘定残高と明細、元伝票を照合する。