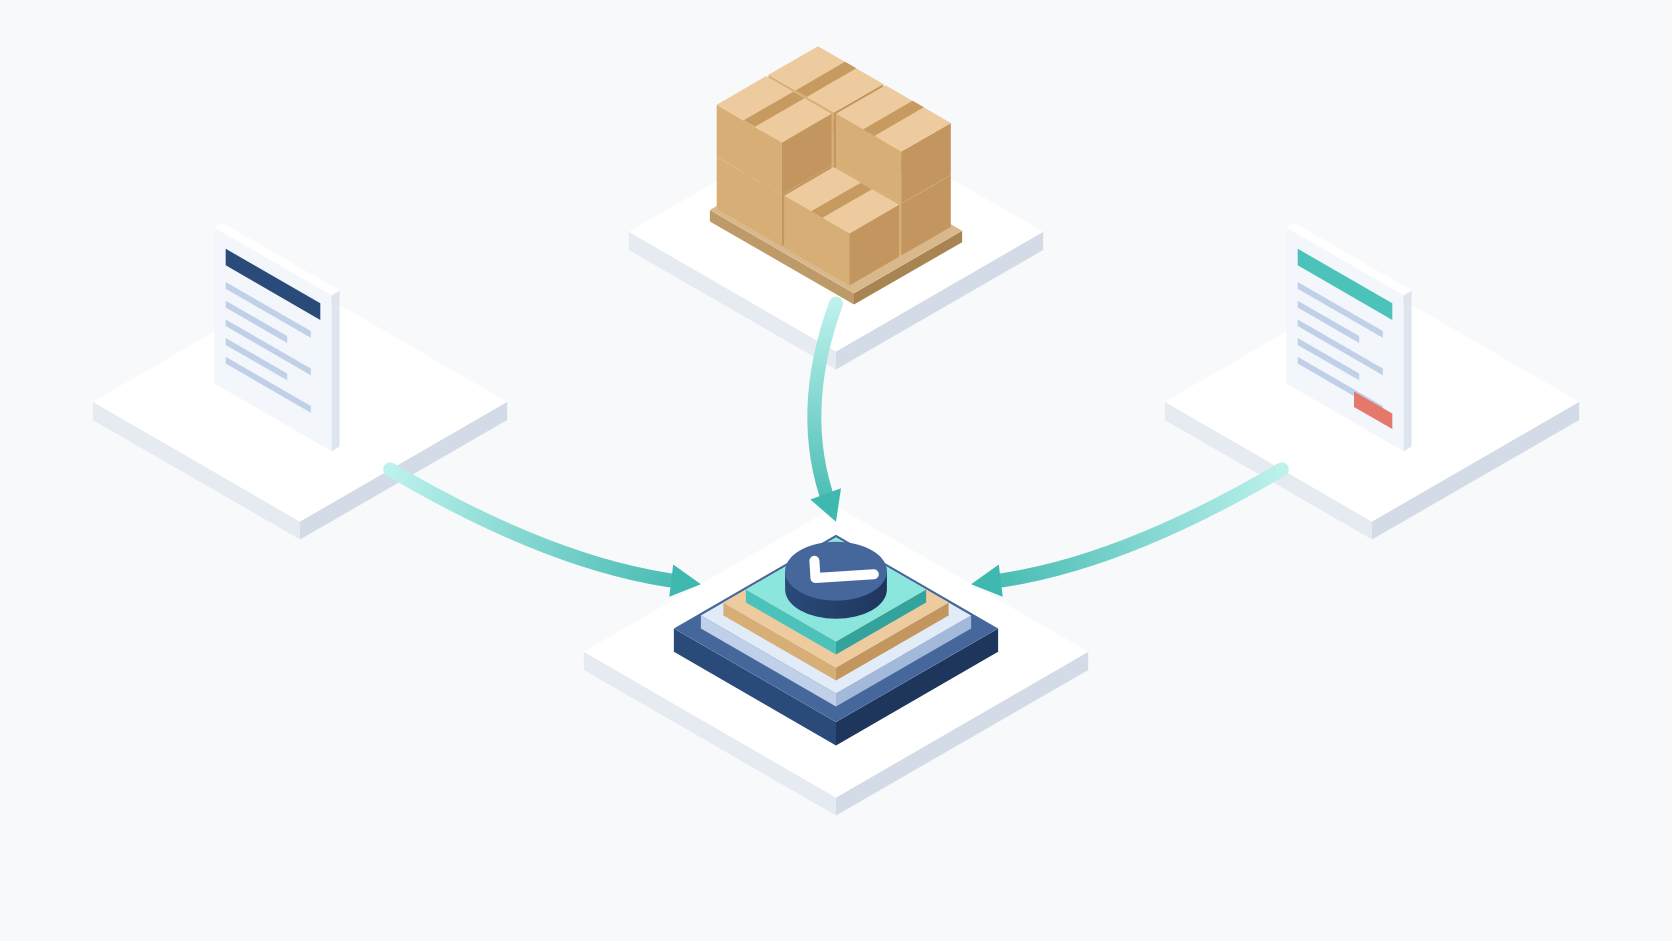
三点照合は、仕入先に支払う前に「発注した内容」「実際に受け入れた内容」「請求された内容」の3つが一致しているかを確かめる手続きです。過大請求や二重払い、架空の請求を防ぐ購買・経理の基本的な統制で、SAPのMMでは請求書照合(MIRO)がこの役割を担います。この記事では、業務としての三点照合を整理したうえで、SAPで発注・入庫・請求書がどのように突き合わされるのかを解説します。
三点照合とは
三点照合で突き合わせるのは、立場の異なる3者が作る3つの記録です。
| 記録 | 作成するのは | 何を表すか |
|---|---|---|
| 発注書(購買発注) | 自社の購買部門 | 何を、いくつ、いくらで買うと約束したか |
| 納品書・検収記録(入庫) | 自社の受入部門(倉庫・検収担当) | 実際に何をいくつ受け取ったか |
| 請求書 | 仕入先 | いくら支払ってほしいか |
主に照合する項目は、品目、数量、単価、金額、税額です。3つが一致していれば支払を進め、一致しなければ原因を確認してから支払います。
三点照合が必要な理由
- 過大請求・誤請求の防止:発注と違う単価や、受け取っていない数量での請求に気づけます。
- 二重払いの防止:同じ取引の請求書が二度届いても、照合済みの数量を超える分は支払われません。
- 不正の防止:「発注する人」「受け取る人」「支払う人」が別の記録を作るため、1人で架空の取引を完結させにくくなります(職務分掌)。
- 債務の正確な把握:受け取ったのに請求書が来ていない取引が見えるため、未払の計上漏れを防げます。
内部統制(J-SOX)の評価でも、購買から支払までのプロセスの代表的な統制として扱われることが多い手続きです。
二点照合・四点照合との違い
| 方式 | 照合するもの | 使われる場面の例 |
|---|---|---|
| 二点照合 | 発注と請求書 | 入庫の記録を取らないサービスや少額の取引 |
| 三点照合 | 発注・入庫(検収)・請求書 | 物品購入の標準的な方式 |
| 四点照合 | 三点に加えて検査結果など | 受入検査が必要な原材料や部品 |
四点照合の「4つめ」を何とするかは、会社や文献によって異なります。受入検査の結果を加える考え方のほか、契約書や注文請書を加える考え方もあります。
SAPでの三点照合の仕組み
SAPでは3つの記録がそれぞれ伝票としてシステムに登録され、請求書照合のときに自動で突き合わされます。
| 業務 | SAPの伝票 | 主なトランザクション | 会計への影響 |
|---|---|---|---|
| 発注 | 購買発注 | ME21N | 仕訳は発生しない(COで未確定債務として管理する場合がある) |
| 入庫 | 入出庫伝票(移動タイプ101) | MIGO | 借方:在庫または費用/貸方:GR/IR |
| 請求書 | 請求書照合伝票 | MIRO | 借方:GR/IR・仮払消費税/貸方:買掛金(仕入先) |
ポイントは、入庫のときに入庫請求仮勘定(GR/IR)を使うことです。入庫でGR/IRの貸方、請求書照合でGR/IRの借方が計上され、数量と金額が一致すればGR/IRは相殺されてゼロになります。言い換えると、GR/IRに残高が残っている発注は、三点照合が終わっていない取引です。
たとえば、単価1,000円の部品を100個発注し、100個入庫し、消費税10%を含む請求書を受け取った場合の仕訳は次のとおりです。
| タイミング | 借方 | 貸方 |
|---|---|---|
| 入庫(MIGO) | 原材料 100,000 | GR/IR 100,000 |
| 請求書照合(MIRO) | GR/IR 100,000 仮払消費税 10,000 |
買掛金 110,000 |
品目の評価価格と発注単価が同じ場合の単純な例です。標準原価の品目では、在庫は標準価格で計上され、発注単価との差額は価格差異になります。
発注明細の3つのフラグ
発注明細には、三点照合のやり方を決めるフラグがあります。
- 入庫(WEPOS):この明細で入庫を予定するかどうか。オフにすると入庫なしで請求書を照合でき、二点照合に近い運用になります。
- 入庫基準請求書照合(WEBRE):請求書を入庫伝票ごとに照合するかどうか。分納がある場合に、どの入庫に対する請求なのかを特定できます。
- 請求書受領(REPOS):この明細に請求書が来る予定かどうか。無償品などではオフにします。
入庫基準請求書照合を使わない場合、請求書は発注明細の単位で、入庫済み数量の合計と比べて照合されます。使う場合は入庫ごとに請求を割り当てるため、入庫前に届いた請求書は照合できません。分納が多い品目や、入庫と請求の対応を厳密に追いたい取引で使います。
差異と許容範囲、支払ブロック
請求書の数量や単価が発注・入庫と一致しない場合、SAPはこれを差異として扱います。差異が許容範囲(トレランス)の中なら請求書は転記されて支払に進み、範囲を超えると支払ブロックが設定され、自動支払(F110)の対象から外れます。許容範囲はOMR6で会社コードごとに設定します。代表的なトレランスキーは次のとおりです。
| キー | チェックする内容 |
|---|---|
| PP | 価格差異(請求単価と発注単価の差) |
| DQ | 数量差異(請求数量が入庫済み数量を超える場合) |
ブロックされた請求書は、購買担当が原因を確認したうえでMRBRで解除します。単価の変更が正しい場合は発注を訂正するか、請求書照合で事後請求・事後貸記として処理します。
価格差異はどこに計上されるか
請求単価が発注単価と違う場合、差額の行き先は品目の価格管理区分によって変わります。
- 標準原価(S)の品目:差額は価格差異勘定に計上されます。
- 移動平均価格(V)の品目:在庫が残っていれば差額は在庫金額に加減され、移動平均価格が変わります。在庫が足りない分は価格差異勘定に計上されます。
三点照合の例外パターン
| パターン | 起きること | SAPでの対応の例 |
|---|---|---|
| 分納 | 1つの発注に入庫と請求が複数回ある | 入庫基準請求書照合で、入庫ごとに請求を対応させる |
| 請求書が先に届く | 入庫前なので照合できない | 入庫後に照合する、または請求書を保留して入庫を待つ |
| サービス・役務 | 物の入庫がない | サービスの受入登録を入庫の代わりにする、または二点照合で運用する |
| 返品 | 入庫済みの品目を返す | 返品の入庫(移動タイプ122)と、仕入先からの貸方票の照合 |
| 入庫請求自動決済(ERS) | 請求書を受け取らずに支払う | 発注と入庫から請求書を自動作成する(MRRL)。発注単価の正確さと仕入先との合意が前提 |
サービスの受入登録の方法は、SAP ERPとS/4HANAで機能が変わっている部分があるため、利用しているバージョンの機能を確認してください。
GR/IR残高で照合の遅れを見つける
三点照合がどこで止まっているかは、GR/IR勘定の残高で確認できます。MB5Sを使うと、GR/IRの残高を発注ごとに一覧できます。長く残っている残高の主な原因は次のとおりです。
- 入庫済みだが、請求書がまだ届いていない
- 請求書は届いたが、数量や単価が合わず照合が止まっている
- 入庫の取消や返品の処理が漏れている
- 端数や少額の差異が残ったままになっている(MR11で整理)
月次決算でGR/IRの残高を確認する習慣をつけると、照合の遅れが支払の遅れや決算の手戻りになる前に気づけます。
支払との関係
三点照合が終わった請求書は、仕入先マスタや請求書に設定された支払条件に従って支払期日が決まり、自動支払(F110)の対象になります。照合の遅れはそのまま支払の遅れにつながるため、注意が必要です。特に、取適法(旧下請法)の対象となる取引では、受領日から60日以内に支払期日を定めるなどのルールがあるため、照合の停滞が法令違反のリスクにならないよう運用を決めておきましょう。
まとめ
三点照合は、発注・入庫・請求書の3つを突き合わせて、正しい相手に正しい金額を支払うための基本の統制です。SAPでは発注、入庫(MIGO)、請求書照合(MIRO)の流れの中で自動的に照合が行われ、差異は許容範囲と支払ブロックで管理されます。照合の状況はGR/IRの残高に表れるので、業務の仕組みと仕訳の両方から理解しておくと、トラブルの原因を早く見つけられます。
参考・関連記事
- SAPの請求書照合とは?:MIROの手順と差異・支払ブロック
- 入庫請求仮勘定(GR/IR)とは?:仕訳・残高・MB5Sの確認方法
- MIROの請求書照合を取り消す方法:MR8Mの手順と確認点
- SAP ERSとは?:MRRLによる入庫請求自動決済
- ME21Nで購買発注を登録する方法:発注明細の入力項目
- MIGOで購買発注を参照して入庫する方法:移動タイプ101と転記後の確認
- SAP MMの基本プロセス:購買依頼から請求書照合まで
- SAPの支払条件とは?:支払期日の計算
- SAP F110の使い方:支払提案と支払実行
- 約束手形の利用廃止とSAP対応:2026年の制度変更を踏まえた確認点
- 月次決算の流れとは?:SAPでの締め作業の順番




コメント