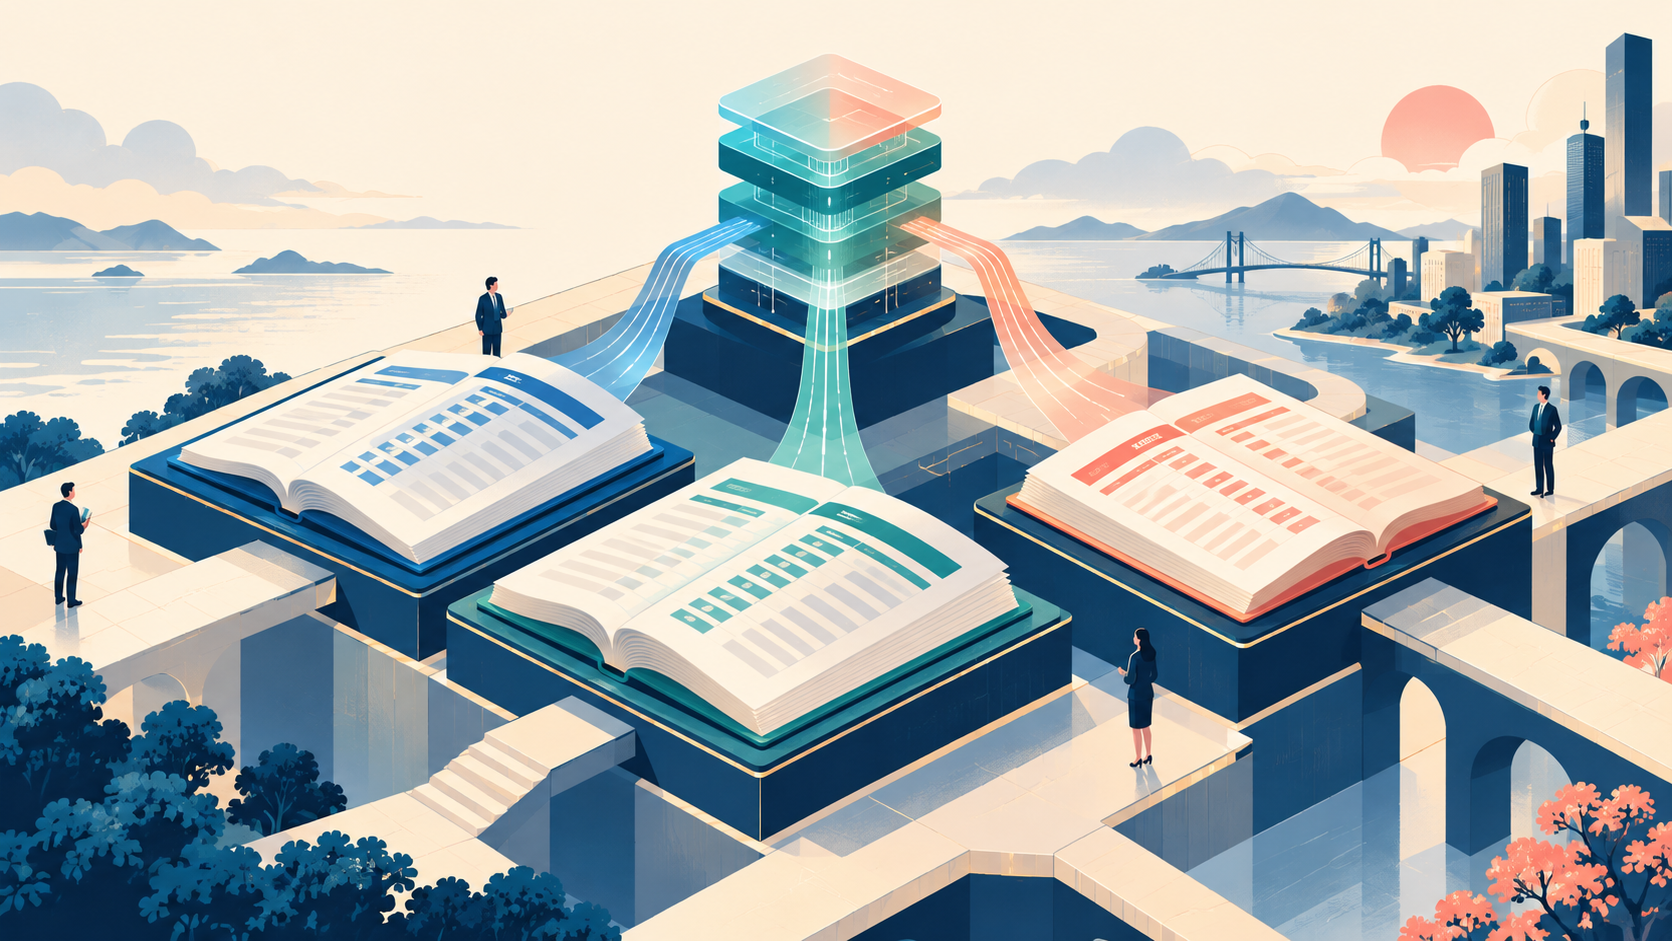
複数元帳は、同じ会社の会計取引を異なる会計基準や評価目的で記録・報告するための仕組みです。例えば日本基準とIFRSで評価額が違う場合、それぞれの数字を並行して扱えます。ただし元帳を増やすだけで会計基準差異が自動計算されるわけではありません。転記範囲や評価処理を設計する必要があります。
リーディング元帳と非リーディング元帳
リーディング元帳は中心となる元帳で、代表的な識別子は0Lです。非リーディング元帳は追加の会計基準などに利用します。全元帳共通の転記と、特定の元帳・元帳グループにだけ行う転記を区別して確認します。どの元帳が法定帳簿に使われるかは会社の設定次第です。
New GLとS/4HANAの違い
SAP ERPのNew GLでは、FAGLFLEXA(明細)やFAGLFLEXT(集計)などが調査対象になる構成があります。一方、S/4HANAではユニバーサルジャーナルのACDOCAに元帳別の明細が格納されます。旧テーブルとの互換ビューを含め、データの参照先をシステム版に合わせて判断してください。
調査の進め方
- 対象会社コードで使う元帳と元帳グループを確認する。
- 会計基準差が出る取引を一つ選び、共通転記と元帳別転記を比較する。
- 残高と明細を元帳別に照合し、期末評価や固定資産償却への反映を確かめる。
固定資産では償却領域と元帳の対応が重要です。償却領域の基本を合わせて確認してください。
参考・関連記事
- 固定資産の償却キーと償却領域:評価の違いを資産側から確認
- 管理会計の期間ロック:記帳期間の制御